Гроші наявні, але здійснити оплату неможливо: чому Швеція знову піднімає питання готівки та які наслідки це матиме для України.
Writer: Yuriy Dmitrishen
Швеція роками була прикладом країни, яка майже повністю перейшла на цифрові платежі. Мобільний сервіс Swish став звичним способом переказувати гроші, банківські картки витіснили банкноти, а магазини дедалі частіше відмовлялися від готівки. Країна фактично наблизилася до моделі, в якій гроші залишаються цифровими навіть у найдрібніших повсякденних розрахунках.
Але у 2026 році шведський центральний банк почав просувати ідею, яка ще недавно могла здатися кроком назад. Риксбанк рекомендував домогосподарствам тримати вдома близько 1000 шведських крон готівкою на кожного дорослого. Йдеться про резерв для придбання найнеобхіднішого, якщо звичайні платіжні системи перестануть працювати.
У звіті про платіжний ринок на 2026 рік регулятор вніс нові пропозиції: він закликав до підвищення доступності готівки, розвитку можливостей офлайн-оплат за допомогою карток та вивчення офлайн-функцій системи Swish. Це обґрунтовано ризиками, пов'язаними з перебоями у зв'язку, електропостачанні, кібератаками, а також кризовими ситуаціями і війнами. Джерело: Риксбанк, Payments Report 2026.
Це не сигнал про відмову від переходу на цифрові технології. Навпаки, Швеція прагне зміцнити свою цифрову економіку. І саме в цей момент виникає історія, яка має важливе значення для України.
Ілюзія автономії: коли всі методи розрахунків підпорядковані єдиній платформі.
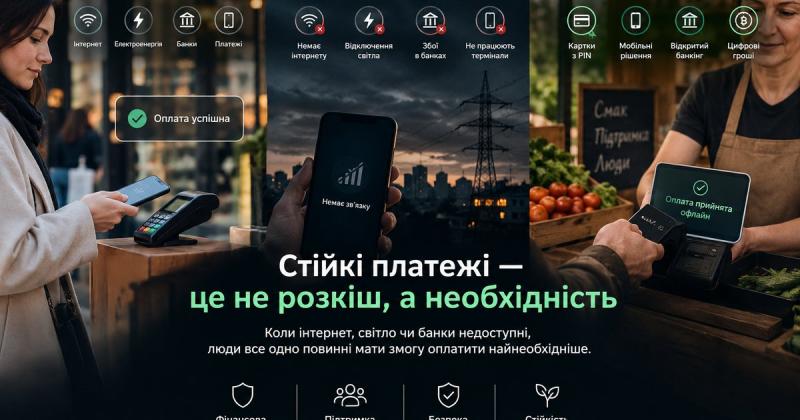
У звичайний день цифрова платіжна система виглядає практично ідеально. Споживач просто підносить свій телефон до терміналу, підтверджує транзакцію, а продавець отримує сигнал про успішну оплату - і всього за кілька миттєвостей товар вже оплачений.
Однак за цією простотою стоїть складна інфраструктура: пристрої, електроживлення, мережі зв'язку, сервери, системи автентифікації, банки, платіжні провайдери та механізми підтвердження операцій.
Поки всі складові функціонують без збоїв, їхня складність залишається невидимою. Однак, якщо один з ключових елементів виявиться недоступним, звичний метод оплати може виявитися під загрозою.
Причому проблема не обов'язково в конкретному банку або платіжній системі. Два різні банківські застосунки можуть залежати від того самого мобільного оператора. Кілька платіжних сервісів можуть використовувати спільну інфраструктуру. А смартфон із повністю зарядженою батареєю не допоможе, якщо він не може встановити з'єднання з необхідним сервером.
Так виникає системна вразливість: різні способи оплати не завжди означають незалежні способи оплати.
Для економіки це є суттєвим розрізненням. Резервна система повинна виступати не лише як альтернативний інтерфейс до існуючої інфраструктури, а й як засіб для продовження фінансових операцій у випадку недоступності основного механізму.
Україна вже існує в умовах, до яких Швеція тільки готується.
Для України це реальність, а не просто теоретичний варіант.
Широкомасштабний конфлікт змусив фінансову систему пристосуватися до фізичних руйнувань інфраструктури, енергетичних відключень і проблем з комунікацією. Національний банк України та комерційні банки працювали над створенням резервних каналів функціонування, переміщали частину своїх інфраструктурних елементів у хмарні рішення та запроваджували мережу Power Banking, щоб гарантовано надавати основні банківські послуги навіть під час тривалих відключень електроенергії.
За даними Європейської платіжної ради, українська банківська система змогла зберегти працездатність у перші місяці повномасштабної війни, а безготівкові розрахунки продовжували розвиватися навіть на тлі бойових дій та енергетичних перебоїв. https://www.europeanpaymentscouncil.eu/news-insights/insight/payments-wartime-story-national-bank-ukraine Джерело: European Payments Council .
Цей результат має велике значення. Однак він не свідчить про те, що кожен цифровий платіж буде завжди успішним у будь-яких умовах.
Хмарна інфраструктура забезпечує можливість подолати втрату конкретного дата-центру. Резервні джерела живлення дозволяють банківським установам продовжувати свою діяльність. Використання альтернативних каналів зв'язку може відновити доступ до сервера. Проте ці рішення не вирішують автоматично питання оплати в торгових точках, де немає зв'язку: термінал не може з'єднатися з банком, а покупець не має при собі готівки.
У такому сценарії важливо розділити три речі: чи має людина гроші, чи може вона ініціювати платіж і чи може продавець отримати надійне підтвердження оплати.
Це три окремі завдання, і для кожного з них необхідно знайти специфічне технологічне рішення.
Відкритий банківський сектор: новий етап змагання чи ще одна форма залежності?
В Україні вже формується інфраструктура, яка може змінити спосіб взаємодії людей із банківськими рахунками.
З 1 серпня 2025 року діє Положення НБУ про відкритий банкінг. Воно встановлює правила доступу сторонніх надавачів платіжних послуг до рахунків користувачів через спеціалізовані API, за згодою клієнта. Така модель передбачає, зокрема, надання інформації про рахунки та ініціювання платіжних операцій. https://docs.dtkt.ua/doc/v0080500-25 Джерело: Положення НБУ №80 .
У березні 2026 року ПУМБ повідомив про отримання регуляторного дозволу на надання послуг ініціювання платежів та доступу до інформації про рахунки в межах відкритого банкінгу. Це один із конкретних кроків від нормативної моделі до практичної інфраструктури. https://about.pumb.ua/en/presscenter/news/item/7991-pumb-has-become-the-first-bank-in-ukraine-to-recei Джерело: ПУМБ .
Основна ідея відкритого банкінгу полягає в тому, що користувач може виходити за межі свого банківського додатку. З отриманням відповідного дозволу та дотриманням усіх стандартів безпеки, платіж може бути запущений через сторонній сервіс, який спілкується з банком через стандартизований інтерфейс.
Цей підхід до торгівлі відкриває нові можливості з Pay by Bank, що дозволяє здійснювати оплату безпосередньо з рахунку покупця. Для компаній це може стати вигідною альтернативою традиційним картковим платежам з унікальною структурою комісій. А для споживачів це означає зручність оплати через єдиний інтерфейс, без необхідності занурюватися в особливості роботи кожного окремого банку.
Однак існує важливе зауваження.
Відкритий банкінг, сам по собі, не забезпечує можливості офлайн-платежів. Зазвичай, щоб ініціювати платіж через API, необхідно мати надійний канал зв'язку з банком. Якщо зникає доступ до інтернету, стандартний API-запит не може бути перетворений на платіж, навіть якщо сервіс функціонує за принципами відкритого банкінгу.
Крім того, якщо всі платіжні шляхи залежать від наявності банківських послуг, процесу автентифікації та мережевих з'єднань, то новий інтерфейс може виявитися просто ще одним засобом доступу до тієї ж самої інфраструктури.
Отже, для українського ринку важливо не лише розпочати впровадження відкритого банкінгу. Це питання має більш широкий контекст: як створити на його основі конкурентоспроможний платіжний ринок, який зможе функціонувати навіть у непростих економічних умовах?
Чи є можливість здійснити оплату з банківського рахунку без використання інтернету?
Тут розпочинається новий етап розвитку платіжних технологій.
Офлайн-оплата не є процесом, при якому банківська система автоматично виконує звичайні онлайн-перекази без підключення до мережі. Це передбачає наявність спеціального механізму, у якому певні умови транзакцій перевіряються або підтверджуються локально. Остаточна обробка або синхронізація відбувається в подальшому, залежно від архітектурних особливостей рішення.
У світі існують різні підходи до офлайн-платежів. Наприклад, карткова інфраструктура може підтримувати обмежені офлайн-операції за певних умов. Але це не універсальний режим: його доступність залежить від картки, термінала, правил платіжної мережі, лімітів і розподілу ризиків.
Риксбанк у своєму звіті за 2026 рік повідомив, що з 1 липня 2026 року вступає в силу угода з кількома учасниками ринку, що стосується офлайн-платежів за допомогою карток. Крім того, регулятор підкреслив, що співпрацює з Swish та банками-учасниками для дослідження офлайн-рішень для мобільного сервісу. Джерело: Payments Report 2026.
Цей виклик вже врахувала команда з https://rahunok.com Rahunok, яка створює інноваційні рішення для офлайн-оплат, орієнтуючись на найкращі практики Індії та африканських країн. У цих регіонах цифрові фінансові послуги часто функціонують в умовах нестабільного або обмеженого доступу до інтернету. Основне завдання полягає в тому, щоб зробити цифрові платежі більш доступними та стійкими, навіть там, де неможливо забезпечити постійне з'єднання з банківськими системами. У контексті України, яка щодня стикається з викликами війни та енергетичних криз, такі технології можуть стати не лише зручним інструментом, а й важливою складовою платіжної стійкості.
Чи дозволить українське законодавство здійснювати офлайн-платежі, чи ж нам доведеться чекати, поки банки вирішать впровадити цю можливість?
Важливим питанням є готовність української регуляторної моделі до впровадження автономних рішень для офлайн-платежів. Сучасні правила Системи електронних платежів (СЕП) допускають участь небанківських платіжних провайдерів, але для тих, хто не є членом системи, міжбанківські транзакції проводяться через рахунок у банку-еквайері. Це викликає як технологічні, так і економічні виклики: чи буде банк готовий інвестувати в інфраструктуру, що дозволяє здійснювати платежі без його участі, коли кошти списуються з рахунку в іншій фінансовій установі? Хоча відповідь не обов'язково повинна бути негативною, комерційні інтереси гравців ринку можуть не відповідати суспільним вимогам стабільних платіжних систем. Тому питання не варто обмежувати очікуванням, що ПриватБанк чи Ощадбанк першими запустять власні рішення. Україні необхідна регуляторна модель, яка дозволить незалежним технологічним компаніям та авторизованим небанківським платіжним провайдерам розробляти й реалізовувати такі рішення відповідно до зрозумілих правил. Адже офлайн-оплата з рахунку в іншому банку вимагає не лише нового API, а й чітких правил для попередньої авторизації, встановлення лімітів, запобігання подвійним списанням, управління ризиками та остаточного розрахунку після відновлення зв'язку. Чи зможемо ми розробити ці правила заздалегідь, або знову будемо шукати рішення під час наступної великої кризи?
Для України це створює кілька нових перспектив.
Перший аспект полягає в розширенні офлайн-можливостей карток, особливо для важливих покупок. Другий аспект охоплює платіжні системи, вбудовані в мобільні гаджети або спеціалізовані захищені пристрої, які здатні функціонувати без постійного з'єднання з сервером. Третій аспект стосується еволюції цифрових валют центрального банку, що дозволяє їх офлайн-управління.
Останній аспект не є лише теоретичним. У річному звіті Національного банку України за 2024 рік зазначається, що регулятор у рамках підготовки до пілотного проєкту електронної гривні досліджував можливості здійснення платежів в умовах відсутності електроенергії, зв'язку чи інтернету. Це свідчить про наявність такого напряму досліджень, однак не підтверджує, що повноцінні офлайн-платежі електронною гривнею вже доступні для населення. Джерело: річний звіт НБУ за 2024 рік.
Найскладніше питання - не технологія, а довіра
Офлайн-платежі створюють низку проблем, яких немає або які легше вирішуються в онлайн-режимі.
Як переконатися, що покупець не витратить ті самі кошти двічі? Як захистити продавця від підробленого підтвердження? Хто компенсує збиток, якщо після відновлення зв'язку виявиться, що коштів на рахунку не було? Як обмежити ризик викрадення пристрою та повторного використання платіжних даних?
Це питання виходить за межі тільки криптографії. Воно охоплює аспекти регулювання фінансових розрахунків, відповідальність банків, постачальників платіжних послуг та продавців.
Ось чому обнадійлива модель повинна встановлювати верхню межу для офлайн-транзакцій, кількість платежів, які можуть бути здійснені без синхронізації, вимоги до безпечного пристрою, процедури відновлення зв'язку та розподілу фінансових втрат.
Інакше офлайн-оплата може бути технічно можливою, але економічно неприйнятною для торговця.
Які зміни необхідно впровадити в платіжній системі України?
Україна вже має важливі складові: Систему електронних платежів НБУ, розвинені банківські застосунки, BankID, нормативну основу відкритого банкінгу та досвід роботи фінансової інфраструктури в умовах війни.
Наступне завдання - забезпечити сумісність цих складових і визначити, які з них можуть бути незалежними одна від одної під час збою.
Це вимагає зусиль з боку регуляторних органів, фінансових установ, платіжних платформ, технологічних провайдерів і комерційних підприємств. Потрібно запровадити стандартизовані процедури для ініціювання платежів, чіткі статуси транзакцій, безпечні механізми відновлення операцій, узгоджені правила для авторизації без підключення до інтернету, а також сценарії для роботи в умовах відсутності мобільного інтернету.
Особливої уваги заслуговує можливість параметризованої згоди на здійснення платежів: користувач має змогу заздалегідь встановити допустимі суми, терміни дії та інші обмеження. Така схема може спростити процес повторних платежів і зменшити кількість дій, які потрібно виконати користувачу. Проте сама по собі ця згода не вирішує питання офлайн-розрахунків — для цього необхідні додаткові механізми авторизації, захисту від повторного використання коштів та подальшої верифікації операцій.
У майбутньому це може призвести до створення платіжної інфраструктури, в якій цифровий рахунок, банківська угода та місцевий платіжний механізм функціонуватимуть як узгоджені, хоча й різні елементи.
Висновок: майбутнє не за готівкою чи цифровими грошима, а за стійкими платежами
Шведська історія показує, що навіть одна з найцифровізованіших економік світу не може розглядати доступність платежів як суто технологічне питання.
Готівка залишається резервом. Картки можуть отримати ширші можливості офлайн-роботи. Відкритий банкінг може посилити конкуренцію й спростити доступ до рахунків. Цифрові гроші центрального банку потенційно можуть відкрити інші моделі розрахунків. Але жодна з цих технологій окремо не гарантує безперервності платежів.
Для України, яка вже пережила війну та численні тривалі відключення, це не просто питання, яке стосується віддаленого майбутнього. Це виклик, пов'язаний з проєктуванням важливої інфраструктури.
Головне питання, яке варто розглянути сьогодні: чи має людина отримувати доступ до своїх фінансів тільки в умовах наявності інтернету, чи повинні платіжні системи гарантувати можливість здійснення транзакцій навіть у випадках, коли звичний цифровий простір раптово зникає?
Відповідь визначатиме наступний етап розвитку фінансових технологій - і в Швеції, і в Україні.