Фінал "курорту депозитів": настав момент обміняти гривню на іноземну валюту.
Настав час знімати вершки з гривневих депозитів, поки зимовий "забіг оленів" не перетворив вашого здобутку на простий спогад. Маржа безпеки стала надто вузькою, тому радимо швидко зафіксувати прибуток у валюті. І залишити гривню тільки на поточні витрати.
Наш цикл матеріалів, який розпочався в першому кварталі, ґрунтується на точних математичних розрахунках. Ми презентували інвесторам традиційну валютну арбітражну стратегію — метод, за яким ви на деякий час вкладаєте гроші в короткостроковий гривневий депозит з привабливою процентною ставкою, щоб обіграти ринок і в результаті придбати більше іноземної валюти, ніж було на початку.
Вкладники, які чітко дотримувалися цієї стратегії, здійснили двоколовий маневр через два послідовні 4-місячні гривневі депозити та вдало монетизували сприятливу кон'юнктуру ринку. Фіксація валютного прибутку саме зараз -- єдина раціональна стратегія контролю ризиків.
Фінансова арифметика валют.
Розраховуємо врожай від двоколісного маневру...
Його результат можна вважати зразковим прикладом із навчального посібника з інвестування. Два етапи 4-місячних депозитів із ставкою 11,2% річних досягли 7,47% прибутку за дві третини року, не рахуючи додаткових доходів від капіталізації відсотків.
* Сценарій "Євро" (Подвійний виграш). Ми рекомендували розділити ризики навпіл: фіксувати першу частину капіталу в липні після фінішу депозитів, розміщених узимку й навесні, та пролонгувати решту гривні на ще один короткостроковий термін. Курсовий бонус спрацював саме завдяки цій тактиці. Вона дала змогу підхопити євро на тимчасовому просіданні, поки друга половина капіталу продовжувала працювати на депозитну дохідність. Перша частина спочатку заробила банківський відсоток у гривні, а в липні її конвертували в євро по ~51 грн (проти зимового курсу близько 52 грн/євро). Така комбінація принесла дохід, що значно перевищує відсоток за звичайним валютним депозитом (близько 0,25% нетто річних на 3-місячних вкладах).
Сценарій "Долар" (Сухий банківський результат). На цей раз обійшлося без курсових переваг — наприкінці літа долар знову опинився на рівні середніх значень початку весни. Проте гривня змогла зібрати значний валютний урожай за сім місяців року: отримана маржа виявилася значно більшою, ніж якби кошти просто перебували на доларовому депозиті.
Основна мета цієї стратегії була успішно реалізована — це підсумковий валютний прибуток. Іншими словами, ви отримали значно більше доларів або євро, ніж на початковому етапі, завдяки тому, що не залишили свої активи у валюті на початку року, а дозволили гривні працювати до осені.
Однак, трейдери не дарма зазначають: "Арбітраж – це як збирати дрібні монети перед мчущим поїздом. Прибуток залишається стабільним, поки ви швидші за локомотив". Іншими словами, на даний момент депозитна ставка перевищує темпи девальвації гривні. Спроба увійти в третє коло з планами на січень є ризикованою, адже це все одно, що намагатися витиснути останні краплі з лимона, поки навколо бушує зимовий валютний шторм. Тому настав час забрати свої монети та зійти з колії.
Тишина перед бурей.
Релакс на валютному ринку в перший місяць осені -- це короткий міст перед традиційними валютними осінньо-зимовими гірками. Попереду жовтень -- січень -- період новорічних закупівель, фінальних бюджетних виплат і сезонного нервування ринку.
Основні загрози та чинники, що викликають нестабільність:
Пастка швидкого безготівкового ринку. На фоні рекордних інтервенцій НБУ збільшив ліміт на купівлю безготівкової валюти для населення в чотири рази — до 200 тисяч гривень (раніше він становив 50 тисяч гривень). Схема "сьогодні гривня, завтра валюта" усунула перешкоди. Регулятор намагається зменшити тиск з "сірого" ринку, але при найменшому прояві паніки цей канал може миттєво стати потужним засобом для виведення міжнародних резервів.
* грудневий потік бюджетних асигнувань. Наприкінці року Міністерство фінансів зазвичай завершує річні звіти та вивільняє на ринок величезні обсяги гривневої ліквідності. Ця активна маса одразу почне шукати притулок у валюті;
* Попередня оплата. Порушення в логістичних ланцюгах суттєво звузили можливості для бізнесу працювати з кредитними умовами. У деяких випадках закупівля товарів вимагатиме 100% авансування, що призведе до значного зростання попиту на євро та долар.
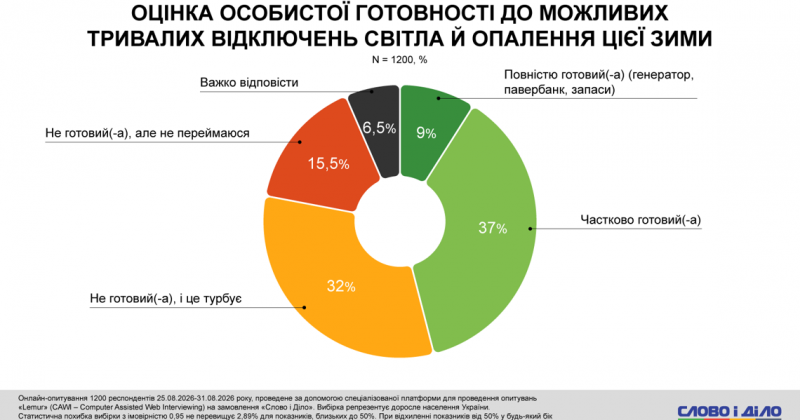
* Синдром порожнього обмінника: явище зимового буму. У завершальний період року активізується психологічний тригер. Поєднання страхів щодо енергетичних систем і коливань валют викликає панічну реакцію: купівля доларів і євро за будь-яку ціну. Це породжує самопідтримуваний ажіотаж, який може за кілька днів значно збільшити розрив між офіційними і готівковими курсами.
* Існує ризик виникнення календарної паузи у виплатах траншів. У випадку, якщо пік внутрішнього попиту збігатиметься з дефіцитом зовнішніх надходжень, НБУ стане перед дилемою: продовжувати використовувати резерви або ж дати можливість курсу поступово впасти до нових рівнів.
* вимушена логістична премія. Блокування портів і переорієнтація на залізницю й автошляхи підвищують собівартість кожного експортного долара. Валюти в країну фізично заходить менше, а витрати на її генерацію зростають;
* ризик енергетичного імпорту. Посилення ударів по інфраструктурі восени сформує терміновий додатковий попит на імпортне паливо, генераційне обладнання та комплектуючі, що створить додатковий тиск на міжбанк.
Прогнозувати конкретну дату, коли ринок переживе нову хвилю попиту, складно. Однак входити в зимовий пік з гривнею в кишені — це не найкраща тактика.
Регулятор не матиме можливості безкінечно витрачати резерви для підтримки видимості стабільності гривні, оскільки головні виклики ще попереду. У бюджетних прогнозах виявляється сувора реальність: існує суттєвий розрив між фактичними витратами держави та гарантованими доходами. Ураховуючи, що внутрішній потенціал для збору податків є малоефективним, а можливості запозичень скоро досягнуть своїх меж, єдиним засобом для покриття цього дисбалансу залишається емісійний механізм.
Причому рішучість регулятора підсилиться у випадку, якщо дипломатичні зусилля щодо дострокового авансування міжнародних траншів, запланованих на наступний рік, не дадуть бажаного результату. У такому разі НБУ може піти на контрольований вихід за межі ринкових очікувань. Замість прогнозованого гравцями плавного знецінення на 2-3% регулятор може послабити коридор, у якому "гуляє" гривня, значно відчутніше, ніж закладає консенсус-прогноз.
Безумовно, значний обсяг валютних резервів продовжує спонукати Національний банк "демонструвати силу" та "підживлювати" міжбанківський ринок "підвищеним обсягом", тобто надзвичайно великими продажами валюти, що спостерігаються протягом усього року. Проте, враховуючи, що внутрішня інфляція стабільно перевищує базові прогнози, підтримка курсового плато стає все більш витратною. Уповільнення процесу девальвації лише призводить до накопичення дисбалансів, які регулятору все ж доведеться усунути через поступове коригування курсу.
Як обманути систему та отримати прибуток
На гривневих рахунках варто залишити лише оперативний резерв "на хліб" (і не на завтра, а на найближчі місяці) та поточні витрати, щоб під час тимчасового просідання ринку не скидати валюти за невигідним курсом.
Варто позбутися ілюзій щодо безмежної зовнішньої допомоги: наступний рік обіцяє бути значно складнішим, ніж поточний. Це не просто припущення, а очевидна реальність. Вимоги кредиторів стають дедалі суворішими, а можливості для фіскальних маневрів звужуються. У держави фактично не залишиться вибору, окрім як закривати бюджетний дефіцит шляхом корекції валютного курсу та цін.
Поки Мінфін і Нацбанк шукають вимушений баланс між наповненням бюджету та довірою до гривні, ринок готується до вирівнювання накопичених дисбалансів. У цій грі регулятор ніколи не попереджає про розворот тренду на прискорений. Тому основний пул активів слід конвертувати у захисні інструменти завчасно -- згадувати про валюту на вершині курсового ажіотажу так само пізно, як шукати парашут уже у вільному падінні. Переграти інфляційно-девальваційний податок зможе лише той, хто замість інертного плавання за течією обирає гнучку стратегію захисту особистих фінансів від знецінення.